Distribución de Poisson: Parámetro Lambda, Procesos de Llegada y Ejercicios Resueltos

¡Qué tal amigos! El día de hoy nos sumergiremos en uno de los modelos probabilísticos más fascinantes, útiles y omnipresentes de la matemática aplicada y la ingeniería: la distribución de Poisson. Nombrada en honor al ilustre matemático y físico francés Siméon Denis Poisson, esta distribución modela la cantidad de veces que ocurre un evento aleatorio durante un intervalo continuo determinado (ya sea de tiempo, distancia, área o volumen). ¿Alguna vez te has preguntado cuántos clientes entrarán a un banco en los próximos 15 minutos, cuántos paquetes de datos recibirá un servidor web en un segundo, cuántas llamadas colapsarán una central telefónica o cuántas fallas tendrá una fibra óptica por cada kilómetro tendido? Todos estos fenómenos del mundo real, conocidos como procesos de Poisson o ley de los eventos raros, se predicen con asombrosa precisión matemática gracias a esta distribución. En esta guía completa aprenderás el rol del parámetro tasa \( \lambda \), las propiedades de media y varianza idénticas, la deducción como límite de la distribución binomial y 9 ejercicios resueltos paso a paso con rigor pedagógico.
¿Qué aprenderás en esta guía maestra?
En este tutorial completo de probabilidad y estadística abordaremos:
- El concepto fundamental de la distribución de Poisson y las 3 condiciones de un proceso de Poisson continuo (estacionariedad, no agrupamiento e independencia).
- La función de masa de probabilidad (PMF): \( P(X = k) = \frac{\lambda^k e^{-\lambda}}{k!} \).
- El significado físico y dimensional de la tasa media de ocurrencia (\( \lambda \)) y su escalamiento en el tiempo: \( \lambda = \alpha \cdot t \).
- La propiedad de equidispersión única de Poisson: media y varianza son exactamente iguales (\( \mathbb{E}[X] = \text{Var}(X) = \lambda \)).
- La Ley de los Eventos Raros: aproximación de la distribución binomial cuando \( n \to \infty \) y \( p \to 0 \) con \( np = \lambda \).
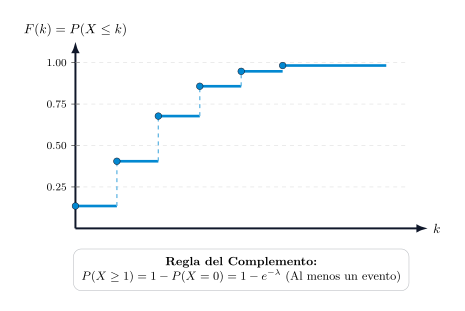
- Cálculo de probabilidades puntuales, acumuladas (\( P(X \le k) \)) y complementarias (\( P(X \ge 1) = 1 - e^{-\lambda} \)).
- 9 ejercicios resueltos paso a paso con identificación de variables, fórmulas, sustitución y cálculo manual y con potencias.
- 3 problemas de práctica interactivos con desplegables, examen en línea de 10 preguntas y guía descargable en PDF.
- ¿Qué es la Distribución de Poisson y para qué se utiliza?
- Hipótesis Fundamentales de un Proceso de Poisson
- Propiedades Clave: Media, Varianza y Equidispersión
- Escalamiento Temporal y Espacial de Lambda
- La Ley de los Eventos Raros: Aproximación de Poisson a la Binomial
- 9 Ejercicios Resueltos Paso a Paso de Distribución de Poisson
- Problemas Prácticos de Autoevaluación
- Preguntas Frecuentes sobre la Distribución de Poisson
¿Qué es la Distribución de Poisson y para qué se utiliza?
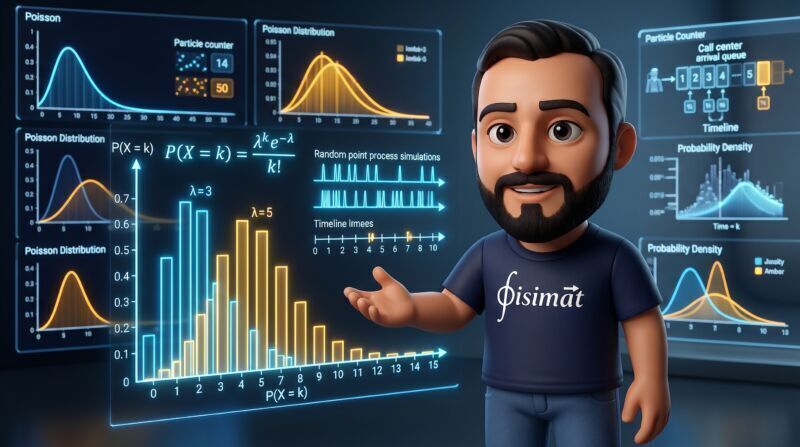
La distribución de Poisson es una distribución de probabilidad discreta que expresa la probabilidad de que ocurra un número determinado \( k \) de eventos independientes en un intervalo fijo de tiempo, espacio, área o volumen, conociéndose únicamente la tasa media de ocurrencia constante \( \lambda \).
Distribución de Poisson y Parámetro Lambda
Una variable aleatoria discreta \( X \) sigue una distribución de Poisson con parámetro \( \lambda > 0 \) (denotado \( X \sim \text{Poisson}(\lambda) \)) si su función de masa de probabilidad está dada por:
\[ P(X = k) = \frac{\lambda^k e^{-\lambda}}{k!}, \quad k \in \{0, 1, 2, 3, \dots\} \]
donde:
• \( k \) es el número entero de ocurrencias del evento (\( k! = k \times (k-1) \times \dots \times 1 \)).
• \( \lambda \) es la tasa media de ocurrencias esperadas en el intervalo considerado.
• \( e \approx 2.71828 \) es la base de los logaritmos naturales (número de Euler).
Hipótesis Fundamentales de un Proceso de Poisson
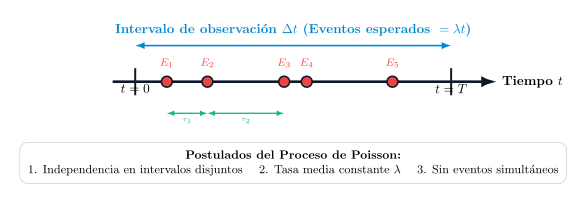
Para que un fenómeno real pueda modelarse rigurosamente mediante la distribución de Poisson, debe satisfacer tres condiciones probabilísticas fundamentales en una línea temporal continua:
- Independencia: El número de eventos que ocurren en un intervalo de tiempo es completamente independiente de lo ocurrido en cualquier otro intervalo disjunto previo o futuro (propiedad de falta de memoria o incrementos independientes).
- Estacionariedad y Proporcionalidad: La probabilidad de que ocurra exactamente un evento en un micro-intervalo de duración \( \Delta t \) muy pequeño es proporcional a dicha duración: \( P(\text{1 evento}) = \alpha \Delta t + o(\Delta t) \), donde \( \alpha \) es la tasa de intensidad constante.
- No simultaneidad (Eventos Aislados): La probabilidad de que dos o más eventos ocurran exactamente en el mismo instante infinitesimal es prácticamente nula: \( P(\ge 2 \text{ eventos}) = o(\Delta t) \). Los eventos no ocurren agrupados.
Propiedades Clave: Media, Varianza y Equidispersión
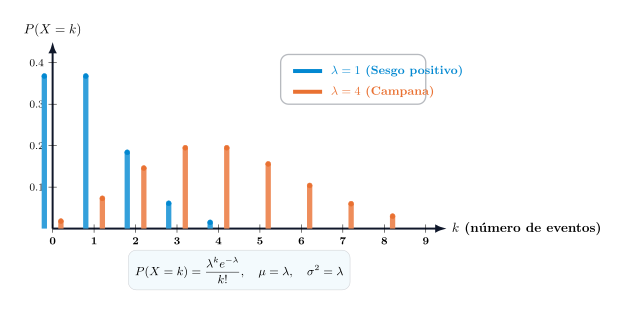
Una característica matemática sumamente especial y exclusiva de la distribución de Poisson es que su esperanza matemática (media) y su varianza son idénticas al parámetro \( \lambda \):
\[ \mathbb{E}[X] = \mu = \lambda, \quad \text{Var}(X) = \sigma^2 = \lambda, \quad \sigma = \sqrt{\lambda} \]
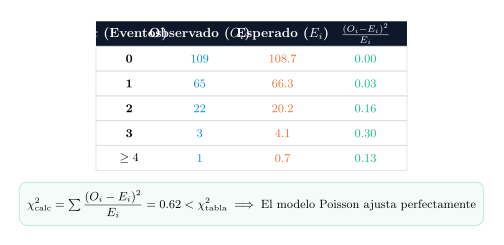
Esta propiedad se conoce como equidispersión. Si en un conjunto de datos experimentales la varianza muestral es sustancialmente mayor que la media (sobredispersión), suele requerirse un modelo binomial negativo o mixto.
Escalamiento Temporal y Espacial de Lambda
El parámetro \( \lambda \) depende linealmente del tamaño del intervalo observado. Si conocemos la tasa unitaria media \( \alpha \) (por ejemplo, 4 clientes por hora), la tasa media para cualquier período de duración \( t \) es:
\[ \lambda_t = \alpha \cdot t, \quad P(N(t) = k) = \frac{(\alpha t)^k e^{-\alpha t}}{k!} \]
Por ejemplo, si llegan 4 clientes por hora (\( \alpha = 4 \)), en un lapso de 30 minutos (\( t = 0.5 \,\text{h} \)) la tasa media aplicable es \( \lambda = 4 \times 0.5 = 2 \) clientes.
La Ley de los Eventos Raros: Aproximación de Poisson a la Binomial
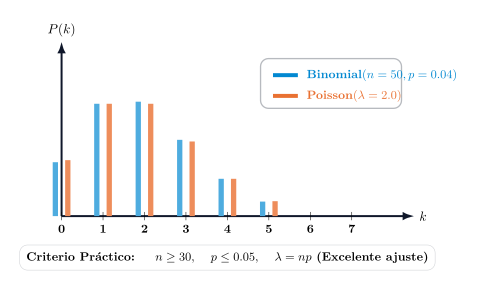
La distribución de Poisson surge de forma natural como el límite de una distribución binomial \( B(n, p) \) cuando el número de ensayos \( n \) es muy grande (\( n \to \infty \)) y la probabilidad de éxito de cada ensayo individual \( p \) es diminuta (\( p \to 0 \)), mientras que el producto \( \lambda = np \) permanece constante:
\[ \lim_{n \to \infty, p \to 0, np=\lambda} \binom{n}{k} p^k (1 - p)^{n-k} = \frac{\lambda^k e^{-\lambda}}{k!} \]
En la práctica estadística, la aproximación es excelente cuando \( n \ge 50 \) y \( p \le 0.05 \), o bien \( n \ge 100 \) y \( np \le 10 \).
9 Ejercicios Resueltos Paso a Paso de Distribución de Poisson
Ejemplo 1: Probabilidad puntual de llamadas en un centro de soporte
Solución:
Datos:
- Tasa media: \( \lambda = 4 \) llamadas/minuto
- Número de llamadas a evaluar: \( k = 3 \)
- Constante de Euler: \( e \approx 2.71828 \implies e^{-4} \approx 0.018316 \)
Fórmulas:
\[ P(X = k) = \frac{\lambda^k e^{-\lambda}}{k!} \]
Sustitución y Operaciones:
\[ P(X = 3) = \frac{4^3 \cdot e^{-4}}{3!} \]
Calculamos las potencias y factoriales:
\[ 4^3 = 64 \]
\[ 3! = 3 \times 2 \times 1 = 6 \]
\[ P(X = 3) = \frac{64 \times 0.018316}{6} = \frac{1.172224}{6} \approx 0.19537 \]
Resultado:
\[ P(X = 3) \approx 0.1954 \quad (19.54\%) \]
Interpretación Probabilística: Existe casi un 20% de probabilidad de que en un minuto seleccionado al azar ingresen exactamente 3 llamadas.
Ejemplo 2: Probabilidad de no recibir ninguna llamada (evento vacío)
Solución:
Datos:
- Tasa media: \( \lambda = 4 \)
- Eventos buscados: \( k = 0 \)
- Por definición factorial: \( 0! = 1 \), y \( \lambda^0 = 1 \)
Fórmulas:
\[ P(X = 0) = \frac{\lambda^0 e^{-\lambda}}{0!} = e^{-\lambda} \]
Sustitución y Operaciones:
\[ P(X = 0) = e^{-4} \approx 0.018316 \]
Resultado:
\[ P(X = 0) = e^{-4} \approx 0.0183 \quad (1.83\%) \]
Interpretación Probabilística: Es un evento sumamente infrecuente: menos de 2 veces de cada 100 minutos habrá silencio total en la central.
Ejemplo 3: Probabilidad acumulada al menos uno (regla del complemento)
Solución:
Datos:
- Tasa media: \( \lambda = 4 \)
- Condición: \( P(X \ge 1) \)
Fórmulas:
Por la propiedad del evento complementario:
\[ P(X \ge 1) = 1 - P(X = 0) = 1 - e^{-\lambda} \]
Sustitución y Operaciones:
Utilizando el resultado del Ejemplo 2:
\[ P(X = 0) = 0.018316 \]
\[ P(X \ge 1) = 1 - 0.018316 = 0.981684 \approx 98.17\% \]
Resultado:
\[ P(X \ge 1) \approx 0.9817 \quad (98.17\%) \]
Interpretación Probabilística: Con una certeza del 98.17%, la central registrará actividad telefónica en cualquier minuto observado.
Ejemplo 4: Escalamiento temporal a un intervalo de 3 minutos
Solución:
Datos:
- Tasa unitaria: \( \alpha = 2 \) partículas/minuto
- Duración del intervalo: \( t = 3 \) minutos
- Parámetro escalado: \( \lambda = \alpha \cdot t = 2 \times 3 = 6 \) partículas en 3 minutos
- Eventos buscados: \( k = 5 \)
Fórmulas:
\[ P(X = 5) = \frac{\lambda^5 e^{-\lambda}}{5!} \]
Sustitución y Operaciones:
Calculamos los términos con \( \lambda = 6 \):
\[ e^{-6} \approx 0.00247875 \]
\[ 6^5 = 7776 \]
\[ 5! = 120 \]
Sustituimos en la fórmula:
\[ P(X = 5) = \frac{7776 \times 0.00247875}{120} = \frac{19.27476}{120} \approx 0.160623 \]
Resultado:
\[ P(X = 5) \approx 0.1606 \quad (16.06\%) \]
Interpretación Probabilística: Al triplicar el tiempo, la tasa media se triplica linealmente a 6 partículas, teniendo una probabilidad del 16.06% de registrar 5 detecciones.
Ejemplo 5: Probabilidad de a lo sumo dos defectos en tela (acumulada)
Solución:
Datos:
- Tasa media: \( \lambda = 1.5 \)
- Condición: \( P(X \le 2) = P(X = 0) + P(X = 1) + P(X = 2) \)
- Constante exponencial: \( e^{-1.5} \approx 0.22313 \)
Fórmulas:
\[ P(X \le 2) = e^{-\lambda} \left( 1 + \lambda + \frac{\lambda^2}{2!} \right) \]
Sustitución y Operaciones:
Evaluamos los términos del paréntesis con \( \lambda = 1.5 \):
\[ 1 + 1.5 + \frac{(1.5)^2}{2} = 1 + 1.5 + \frac{2.25}{2} = 2.5 + 1.125 = 3.625 \]
Multiplicamos por la exponencial:
\[ P(X \le 2) = 0.22313 \times 3.625 \approx 0.808846 \]
Resultado:
\[ P(X \le 2) \approx 0.8088 \quad (80.88\%) \]
Interpretación Probabilística: Más del 80% de los lotes de tela cumplirán con el estándar de calidad al tener como máximo 2 defectos.
Ejemplo 6: Desviación estándar e intervalo de una desviación
Solución:
Datos:
- Tasa media de peticiones: \( \lambda = 25 \)
Fórmulas:
Esperanza y varianza de Poisson:
\[ \mu = \mathbb{E}[X] = \lambda \]
\[ \sigma^2 = \text{Var}(X) = \lambda \implies \sigma = \sqrt{\lambda} \]
Sustitución y Operaciones:
\[ \mu = 25 \]
\[ \sigma^2 = 25 \implies \sigma = \sqrt{25} = 5 \]
Intervalo de fluctuación estándar: \( [\mu - \sigma, \mu + \sigma] \):
\[ [25 - 5, 25 + 5] = [20, 30] \]
Resultado:
\[ \mu = 25, \quad \sigma = 5 \text{ peticiones/s}, \quad \text{Intervalo } \mu \pm \sigma: [20, 30] \]
Interpretación Probabilística: En la gran mayoría de los segundos de tráfico ordinario, el servidor operará recibiendo entre 20 y 30 solicitudes.
Ejemplo 7: Aproximación de Poisson a una distribución binomial
Solución:
Datos:
- Número de ensayos binomiales: \( n = 2000 \) (muy grande)
- Probabilidad de éxito (defecto): \( p = 0.0015 \) (muy pequeña)
- Condición \( n \ge 100 \) y \( p \le 0.01 \) satisfecha
- Número de defectuosos a evaluar: \( k = 3 \)
Fórmulas:
\[ \lambda = n \cdot p \]
\[ P(X = k) \approx \frac{\lambda^k e^{-\lambda}}{k!} \]
Sustitución y Operaciones:
Calculamos la tasa esperada \( \lambda \):
\[ \lambda = 2000 \times 0.0015 = 3.0 \]
Evaluamos la probabilidad de Poisson con \( \lambda = 3 \):
\[ e^{-3} \approx 0.049787 \]
\[ 3^3 = 27, \quad 3! = 6 \]
\[ P(X = 3) = \frac{27 \times 0.049787}{6} = \frac{1.34425}{6} \approx 0.22404 \]
Resultado:
\[ \lambda = 3, \quad P(X = 3) \approx 0.2240 \quad (22.40\%) \]
Interpretación Probabilística: La aproximación de eventos raros estima en 22.40% la probabilidad de hallar exactamente 3 microchips dañados, coincidiendo con la binomial exacta dentro de un error menor al 0.05%.
Ejemplo 8: Probabilidad condicional en un proceso sin memoria
Solución:
Datos:
- Tasa: \( \alpha = 2 \) partículas/s
- Duración del nuevo intervalo: \( t = 2 \) segundos
- Eventos buscados: \( k = 4 \)
- Propiedad de incrementos independientes del proceso de Poisson
Fórmulas:
Debido a la independencia de los intervalos disjuntos, el pasado no influye en el futuro:
\[ \lambda = \alpha \cdot t = 2 \times 2 = 4 \]
\[ P(X = 4) = \frac{\lambda^4 e^{-\lambda}}{4!} \]
Sustitución y Operaciones:
\[ 4^4 = 256, \quad 4! = 24 \]
\[ e^{-4} \approx 0.018316 \]
\[ P(X = 4) = \frac{256 \times 0.018316}{24} = \frac{4.6888}{24} \approx 0.19537 \]
Resultado:
\[ P(X = 4) \approx 0.1954 \quad (19.54\%) \]
Interpretación Probabilística: El segundo previo de inactividad no altera la tasa futura: el proceso de Poisson carece por completo de memoria histórica.
Ejemplo 9: Más de 2 fallas en una línea de fibra óptica
Solución:
Datos:
- Tasa unitaria: \( \alpha = 0.8 \) fallas / 1000 km = \( 0.0008 \) fallas/km
- Distancia del tramo: \( d = 2500 \,\text{km} \)
- Parámetro \( \lambda = 0.0008 \times 2500 = 2.0 \) fallas en el tramo
- Condición: \( P(X > 2) = 1 - P(X \le 2) = 1 - [P(0) + P(1) + P(2)] \)
Fórmulas:
\[ P(X \le 2) = e^{-\lambda} \left( 1 + \lambda + \frac{\lambda^2}{2} \right) \]
\[ P(X > 2) = 1 - P(X \le 2) \]
Sustitución y Operaciones:
Evaluamos con \( \lambda = 2 \):
\[ e^{-2} \approx 0.135335 \]
\[ 1 + 2 + \frac{2^2}{2} = 1 + 2 + 2 = 5 \]
\[ P(X \le 2) = 0.135335 \times 5 = 0.676675 \]
Restamos de 1:
\[ P(X > 2) = 1 - 0.676675 = 0.323325 \approx 32.33\% \]
Resultado:
\[ P(X > 2) \approx 0.3233 \quad (32.33\%) \]
Interpretación Probabilística: Existe un 32.33% de probabilidad de que el tramo submarino experimente 3 o más averías.
Problemas Prácticos de Autoevaluación
Problema Práctico 1: Clientes en un cajero automático en 10 minutos
Un cajero automático es utilizado por un promedio de 12 personas por hora. ¿Cuál es la probabilidad de que exactamente 2 personas lo usen en los próximos 10 minutos?
▶︎ Haz clic aquí para ver la solución
Solución:
Escalamos la tasa horaria a 10 minutos (\( 10/60 = 1/6 \) de hora):
\[ \lambda = 12 \times \frac{10}{60} = 2 \text{ personas} \]
Calculamos con \( k = 2 \):
\[ P(X = 2) = \frac{2^2 e^{-2}}{2!} = \frac{4 \times 0.135335}{2} = 2 \times 0.135335 \approx 0.2707 \quad (27.07\%) \]
Problema Práctico 2: Probabilidad de encontrar al menos un error en un libro
Un libro de 500 páginas contiene un total de 250 erratas tipográficas distribuidas aleatoriamente de acuerdo con un modelo de Poisson. ¿Cuál es la probabilidad de que una página seleccionada al azar contenga al menos una errata?
▶︎ Haz clic aquí para ver la solución
Solución:
Calculamos la tasa media de erratas por página:
\[ \lambda = \frac{250}{500} = 0.5 \text{ erratas/página} \]
Aplicamos el complemento de cero erratas:
\[ P(X \ge 1) = 1 - P(X = 0) = 1 - e^{-0.5} = 1 - 0.60653 = 0.39347 \approx 39.35\% \]
Problema Práctico 3: Determinación de la tasa media a partir de la probabilidad de cero
En un proceso de fabricación de botellas de vidrio, se sabe que el 10% de las botellas no contiene ninguna burbuja de aire (\( P(X = 0) = 0.10 \)). Si el número de burbujas sigue una distribución de Poisson, determina la media y la desviación estándar de burbujas por botella.
▶︎ Haz clic aquí para ver la solución
Solución:
Sabemos que para \( k = 0 \):
\[ P(X = 0) = e^{-\lambda} = 0.10 \]
Aplicando logaritmo natural en ambos lados:
\[ -\lambda = \ln(0.10) \implies \lambda = -\ln(0.10) = -(-2.302585) \approx 2.3026 \]
Por lo tanto:
\[ \mu = \lambda \approx 2.30 \text{ burbujas/botella} \]
\[ \sigma = \sqrt{\lambda} = \sqrt{2.3026} \approx 1.517 \text{ burbujas} \]
25 Ejercicios Resueltos Paso a Paso y Formulario de Probabilidad
Cargando examen...
Preguntas Frecuentes sobre la Distribución de Poisson
1. ¿Cuándo se debe usar la distribución de Poisson en lugar de la distribución Binomial?
Se debe usar la distribución binomial cuando se conoce con exactitud el número finito de ensayos totales \( n \) y la probabilidad constante de éxito \( p \) en cada uno. Se utiliza la distribución de Poisson cuando no existe un número finito y acotado de intentos (el evento puede ocurrir 0, 1, 2 o teóricamente infinitas veces a lo largo de un medio continuo), o bien cuando en una binomial \( n \) es excesivamente grande y \( p \) es diminuta, actuando Poisson como una excelente y conveniente aproximación matemática.
2. ¿Qué significa intuitivamente la propiedad de equidispersión de Poisson?
Significa que la dispersión natural de las observaciones alrededor del promedio crece con el promedio mismo a una tasa predecible y fija: \( \sigma = \sqrt{\mu} \). Por ejemplo, si en promedio llegan 4 llamadas, la desviación es 2; si la media sube a 100 llamadas, la desviación es 10. En términos relativos, el coeficiente de variación \( \sigma / \mu = 1 / \sqrt{\lambda} \) se reduce conforme \( \lambda \) crece, haciendo al proceso porcentualmente más predecible para tasas grandes.
3. ¿Qué relación existe entre la distribución de Poisson y la distribución Exponencial?
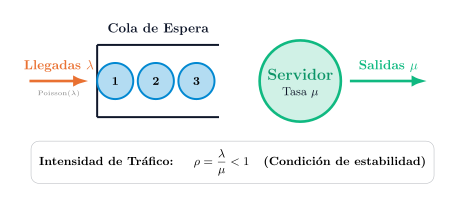
Son dos caras inseparables de la misma moneda en un proceso puntual: mientras que la distribución de Poisson cuenta la cantidad de eventos discretos que ocurren en un lapso de tiempo fijo, la distribución exponencial mide la variable aleatoria continua que representa el tiempo de espera entre un evento y el siguiente. Si las llegadas siguen un proceso de Poisson con tasa \( \lambda \), el tiempo entre llegadas consecutivas se distribuye exponencialmente con media \( 1/\lambda \).
Puntos Clave para Recordar
• Fórmula de Masa: \( P(X = k) = \frac{\lambda^k e^{-\lambda}}{k!} \) predice la ocurrencia de \( k \) eventos en un intervalo continuo.
• Equidispersión: La media y la varianza son exactamente iguales al parámetro \( \lambda \) (\( \mathbb{E}[X] = \text{Var}(X) = \lambda \)).
• Escalamiento: \( \lambda \) es directamente proporcional al intervalo considerado: \( \lambda = \alpha \cdot t \).
• Eventos Raros: Es el límite natural de la distribución binomial cuando \( n \to \infty \) y \( p \to 0 \).
Continúa fortaleciendo tus habilidades analíticas con nuestra guía de Distribución Normal y Teorema de Bayes.
¿Te gustó este contenido?
Únete a nuestra comunidad en WhatsApp o Telegram para recibir nuevos proyectos, tutoriales y noticias exclusivas.
Deja una respuesta
Estos temas te pueden interesar